Domain basketballstars.de kaufen?
Wir ziehen mit dem Projekt
basketballstars.de um.
Sind Sie am Kauf der Domain
basketballstars.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain basketballstars.de kaufen?
Was ist ein Arbitrage-Bot?
Ein Arbitrage-Bot ist ein automatisiertes Handelssystem, das darauf abzielt, von Preisunterschieden auf verschiedenen Handelsplattformen zu profitieren. Der Bot überwacht kontinuierlich die Preise für bestimmte Vermögenswerte und führt automatisch Kauf- und Verkaufsaufträge aus, um Gewinne aus den Preisunterschieden zu erzielen. Durch die Nutzung von Geschwindigkeit und Automatisierung kann ein Arbitrage-Bot potenziell profitabel sein, da er in der Lage ist, Handelsmöglichkeiten schneller zu erkennen und auszunutzen als menschliche Händler. **
Was ist Arbitrage und wie wird sie im Handel angewendet?
Arbitrage ist die gleichzeitige Kauf und Verkauf eines Vermögenswerts auf verschiedenen Märkten, um von Preisunterschieden zu profitieren. Im Handel wird Arbitrage genutzt, um risikofreie Gewinne zu erzielen, indem man die Preisdifferenzen zwischen verschiedenen Märkten ausnutzt. Arbitrageure suchen nach ineffizienten Märkten, um schnell und effizient Gewinne zu erzielen. **

Ähnliche Suchbegriffe für Arbitrage
Top-Angebote
Produkte zum Begriff Arbitrage:
-
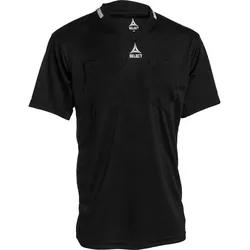
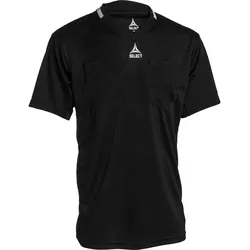
Select Schiedsrichter Trikot schwarz LSelect Schiedsrichter Trikot Unisex Produktdetails: Eigenschaften: Schiedsrichtertrikot mit zwei Brustaschen mit Klettverschluss Seperate Tasche Schreibuntensielien Atmungsaktive Mesh-Einsätze an den Seiten Material: 100% Polyester19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
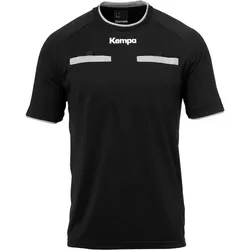
Kempa Schiedsrichter Trikot schwarz LDas Kempa Schiedsrichter Trikot besteht zu 100% aus Polyester und passt optimal zur Schiedsrichter Shorts von Kempa. Für den direkten Feuchtigkeitstransport an die Oberfläche kommt das atmungsaktive Funktionspolyester auf, das zudem sehr schnell trocknet und pflegeleicht ist. Durch das schlichte Design, passend zu jedem Schiedsrichter Outfit, kann das Trikot vielseitig kombiniert werden. Produktdetails: Rundhalsausschnitt und Ärmelöffnung mit Kontrastbündchen Brusttaschen mit Klettverschlüssen und Kontrastbündchen elastische Kempa- und K-Label-Aufdrucke Material: 100% Polyester33,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
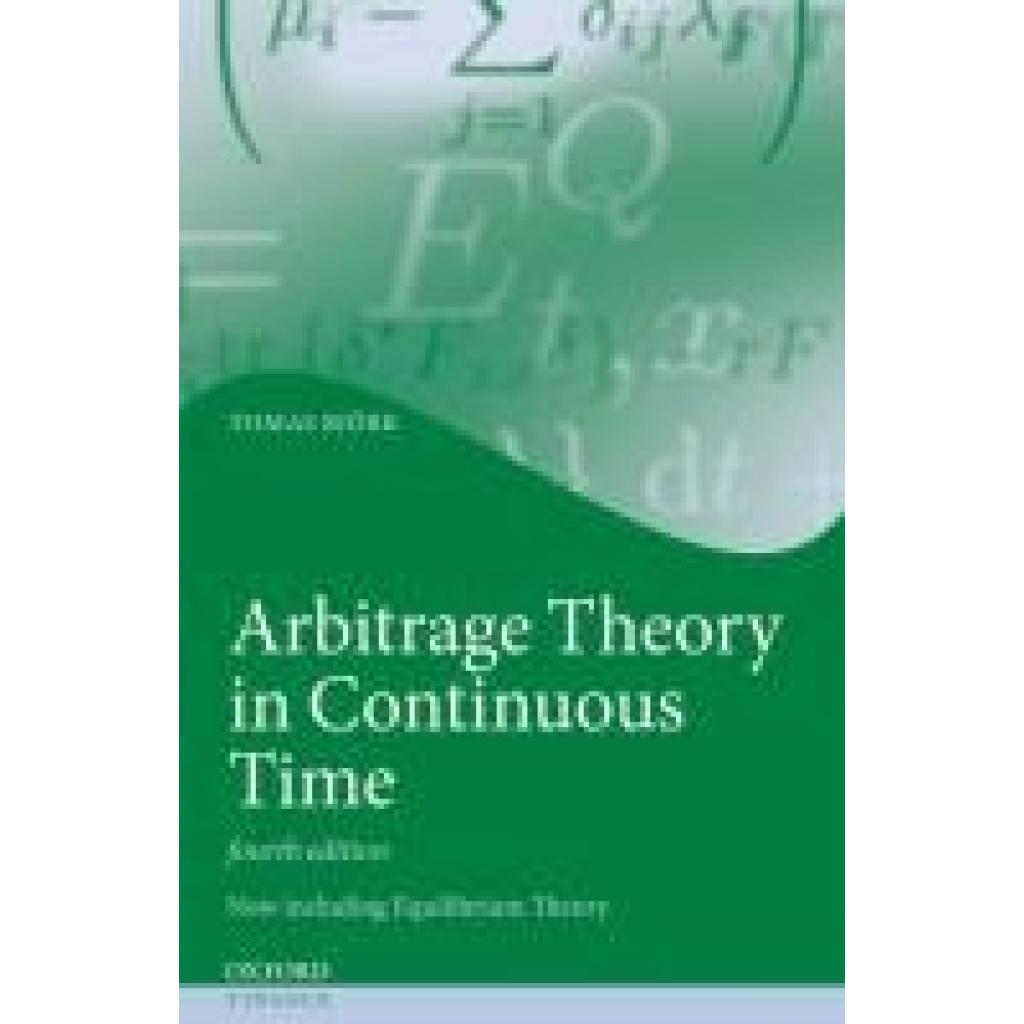
Bjork, Tomas: Arbitrage Theory in Continuous TimeArbitrage Theory in Continuous Time , The fourth edition of this widely used textbook on pricing and hedging of financial derivatives now also includes dynamic equilibrium theory and continues to combine sound mathematical principles with economic applications. Concentrating on the probabilistic theory of continuous time arbitrage pricing of financial derivatives, including stochastic optimal control theory and optimal stopping theory, Arbitrage Theory in Continuous Time is designed for graduate students in economics and mathematics, and combines the necessary mathematical background with a solid economic focus. It includes a solved example for every new technique presented, contains numerous exercises, and suggests further reading in each chapter. All concepts and ideas are discussed, not only from a mathematics point of view, but with lots of intuitive economic arguments. In the substantially extended fourth edition Tomas Bjork has added completely new chapters on incomplete markets, treating such topics as the Esscher transform, the minimal martingale measure, f-divergences, optimal investment theory for incomplete markets, and good deal bounds. This edition includes an entirely new section presenting dynamic equilibrium theory, covering unit net supply endowments models and the Cox-Ingersoll-Ross equilibrium factor model. Providing two full treatments of arbitrage theory-the classical delta hedging approach and the modern martingale approach-this book is written so that these approaches can be studied independently of each other, thus providing the less mathematically-oriented reader with a self-contained introduction to arbitrage theory and equilibrium theory, while at the same time allowing the more advanced student to see the full theory in action. This textbook is a natural choice for graduate students and advanced undergraduates studying finance and an invaluable introduction to mathematical finance for mathematicians and professionals in the market. , > , Auflage: 4th edition, Erscheinungsjahr: 20191205, Produktform: Leinen, Autoren: Bjork, Tomas, Auflage: 20004, Auflage/Ausgabe: 4th edition, Seitenzahl/Blattzahl: 592, Fachschema: Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Stochastik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaft und Management~Anlagen und Wertpapiere~Finanzbuchhaltung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Stochastik, Text Sprache: eng, Seitenanzahl: XXI, Seitenanzahl: 561, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Verlag: Oxford University Press, Länge: 244, Breite: 164, Höhe: 43, Gewicht: 995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780199574742 9780199271269 9780198775188, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16253376,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Arbitrage und wie funktioniert sie in verschiedenen Finanzmärkten?
Arbitrage ist die Praxis, von Preisunterschieden für das gleiche Gut in verschiedenen Märkten zu profitieren. Es funktioniert, indem Händler das Gut zu einem niedrigeren Preis in einem Markt kaufen und zu einem höheren Preis in einem anderen Markt verkaufen. Arbitrage gleicht die Preise in verschiedenen Märkten aus und trägt zur Effizienz des Finanzsystems bei. **
-
Was sind die potenziellen Vorteile und Risiken von Arbitrage im Finanzbereich?
Potenzielle Vorteile von Arbitrage im Finanzbereich sind die Möglichkeit, risikofreie Gewinne zu erzielen, die Effizienz der Märkte zu verbessern und Preisdifferenzen auszunutzen. Potenzielle Risiken sind hohe Transaktionskosten, begrenzte Liquidität und das Risiko von plötzlichen Marktbewegungen, die die Arbitrageposition negativ beeinflussen können. Es ist wichtig, eine gründliche Analyse und Risikomanagementstrategien zu verwenden, um die potenziellen Vorteile von Arbitrage zu maximieren und die Risiken zu minimieren. **
-
Was passiert, wenn der Schiedsrichter beim Fußball den Ball im Spiel berührt?
Wenn der Schiedsrichter den Ball während des Spiels berührt, wird das Spiel normalerweise fortgesetzt, es sei denn, der Ball geht dadurch ins Tor oder es entsteht ein Vorteil für eine der Mannschaften. In diesem Fall wird das Spiel unterbrochen und mit einem Schiedsrichterball fortgesetzt. Der Schiedsrichter wird jedoch versuchen, den Ball so wenig wie möglich zu berühren und sich aus dem Spielgeschehen herauszuhalten. **
-
Was ist Arbitrage und wie wird diese Methode in der Finanzwelt angewendet?
Arbitrage ist die Praxis, von Preisunterschieden auf verschiedenen Märkten zu profitieren. In der Finanzwelt wird Arbitrage genutzt, um risikofreie Gewinne zu erzielen, indem Vermögenswerte zu einem niedrigeren Preis gekauft und zu einem höheren Preis verkauft werden. Diese Methode erfordert schnelle Reaktionen und eine genaue Analyse der Märkte. **

Was sind die Grundlagen der Arbitrage und wie können Investoren davon profitieren?
Arbitrage bezieht sich auf den gleichzeitigen Kauf und Verkauf eines Vermögenswerts auf verschiedenen Märkten, um von Preisunterschieden zu profitieren. Investoren können durch Arbitrage Gewinne erzielen, indem sie die Preisunterschiede ausnutzen, bevor sie sich ausgleichen. Die Grundlagen der Arbitrage umfassen die Identifizierung von Preisunterschieden, die schnelle Ausführung von Transaktionen und das Risikomanagement. **
Was sind die grundlegenden Prinzipien und Risiken der Arbitrage in der Finanzwelt?
Die grundlegenden Prinzipien der Arbitrage in der Finanzwelt sind die Ausnutzung von Preisunterschieden zwischen verschiedenen Märkten, um risikolose Gewinne zu erzielen. Die Risiken dabei sind unter anderem das Marktrisiko, das Liquiditätsrisiko und das Gegenparteirisiko. Arbitrageure müssen schnell handeln, um von den Preisunterschieden profitieren zu können, und sollten sich der potenziellen Risiken bewusst sein. **
Top-Angebote
Produkte zum Begriff Arbitrage:
-
Arbitrage Theory in Continuous Time, Fachbücher von Tomas Björk"Arbitrage Theory in Continuous Time" ist ein umfassendes Fachbuch, das sich mit der Preisgestaltung und Absicherung von finanziellen Derivaten befasst. In der vierten Auflage wird die Verbindung zwischen mathematischen Prinzipien und wirtschaftlichen Anwendungen weiter vertieft. Das Buch konzentriert sich auf die probabilistische Theorie der Arbitrage-Preissetzung in kontinuierlicher Zeit und behandelt dabei auch die stochastische optimale Steuerungstheorie sowie die Theorie des optimalen Stoppens. Es richtet sich an Studierende der Wirtschaftswissenschaften und Mathematik auf Graduatenniveau und bietet eine solide mathematische Grundlage, ergänzt durch intuitive wirtschaftliche Argumente. Jedes neue Konzept wird durch ein gelöstes Beispiel veranschaulicht, und die zahlreichen Übungen sowie weiterführenden Leseempfehlungen in jedem Kapitel fördern das Verständnis. Die vierte Auflage enthält neue Kapitel zu unvollständigen Märkten und behandelt Themen wie die Esscher-Transformation und die minimale Martingalmessung. Zudem wird die dynamische Gleichgewichtstheorie ausführlich behandelt, was das Buch zu einer wertvollen Ressource für Studierende und Fachleute macht.76,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
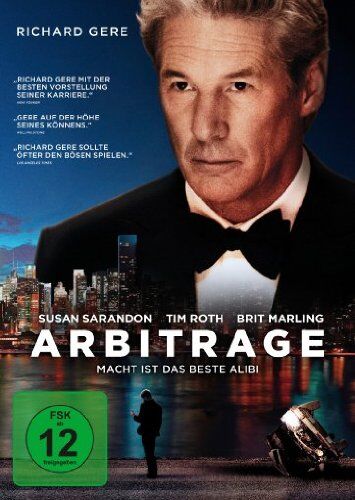
Nicholas Jarecki - Arbitrage - Preis vom 25.10.2026 20:24:27 hAspectRatio : 1.77 : 1, AudienceRating : Freigegeben ab 12 Jahren, Brand : VARIOUS, Binding : DVD, Label : Universum Film GmbH, Publisher : Universum Film GmbH, RegionCode : 2, Format : Dolby, medium : DVD, publicationDate : 2013-06-07, releaseDate : 2013-06-07, runningTime : 102 minutes, theatricalReleaseDate : 2012-01-01, actors : Richard Gere, Susan Sarandon, Tim Roth, directors : Nicholas Jarecki, music : Cliff Martinez3,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Select Schiedsrichter Trikot schwarz LSelect Schiedsrichter Trikot Unisex Produktdetails: Eigenschaften: Schiedsrichtertrikot mit zwei Brustaschen mit Klettverschluss Seperate Tasche Schreibuntensielien Atmungsaktive Mesh-Einsätze an den Seiten Material: 100% Polyester19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Arbitrage-Bot?
Ein Arbitrage-Bot ist ein automatisiertes Handelssystem, das darauf abzielt, von Preisunterschieden auf verschiedenen Handelsplattformen zu profitieren. Der Bot überwacht kontinuierlich die Preise für bestimmte Vermögenswerte und führt automatisch Kauf- und Verkaufsaufträge aus, um Gewinne aus den Preisunterschieden zu erzielen. Durch die Nutzung von Geschwindigkeit und Automatisierung kann ein Arbitrage-Bot potenziell profitabel sein, da er in der Lage ist, Handelsmöglichkeiten schneller zu erkennen und auszunutzen als menschliche Händler. **
-
Was ist Arbitrage und wie wird sie im Handel angewendet?
Arbitrage ist die gleichzeitige Kauf und Verkauf eines Vermögenswerts auf verschiedenen Märkten, um von Preisunterschieden zu profitieren. Im Handel wird Arbitrage genutzt, um risikofreie Gewinne zu erzielen, indem man die Preisdifferenzen zwischen verschiedenen Märkten ausnutzt. Arbitrageure suchen nach ineffizienten Märkten, um schnell und effizient Gewinne zu erzielen. **
-
Was ist Arbitrage und wie funktioniert sie in verschiedenen Finanzmärkten?
Arbitrage ist die Praxis, von Preisunterschieden für das gleiche Gut in verschiedenen Märkten zu profitieren. Es funktioniert, indem Händler das Gut zu einem niedrigeren Preis in einem Markt kaufen und zu einem höheren Preis in einem anderen Markt verkaufen. Arbitrage gleicht die Preise in verschiedenen Märkten aus und trägt zur Effizienz des Finanzsystems bei. **
-
Was sind die potenziellen Vorteile und Risiken von Arbitrage im Finanzbereich?
Potenzielle Vorteile von Arbitrage im Finanzbereich sind die Möglichkeit, risikofreie Gewinne zu erzielen, die Effizienz der Märkte zu verbessern und Preisdifferenzen auszunutzen. Potenzielle Risiken sind hohe Transaktionskosten, begrenzte Liquidität und das Risiko von plötzlichen Marktbewegungen, die die Arbitrageposition negativ beeinflussen können. Es ist wichtig, eine gründliche Analyse und Risikomanagementstrategien zu verwenden, um die potenziellen Vorteile von Arbitrage zu maximieren und die Risiken zu minimieren. **
Ähnliche Suchbegriffe für Arbitrage
-
Kempa Schiedsrichter Trikot schwarz LDas Kempa Schiedsrichter Trikot besteht zu 100% aus Polyester und passt optimal zur Schiedsrichter Shorts von Kempa. Für den direkten Feuchtigkeitstransport an die Oberfläche kommt das atmungsaktive Funktionspolyester auf, das zudem sehr schnell trocknet und pflegeleicht ist. Durch das schlichte Design, passend zu jedem Schiedsrichter Outfit, kann das Trikot vielseitig kombiniert werden. Produktdetails: Rundhalsausschnitt und Ärmelöffnung mit Kontrastbündchen Brusttaschen mit Klettverschlüssen und Kontrastbündchen elastische Kempa- und K-Label-Aufdrucke Material: 100% Polyester33,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bjork, Tomas: Arbitrage Theory in Continuous TimeArbitrage Theory in Continuous Time , The fourth edition of this widely used textbook on pricing and hedging of financial derivatives now also includes dynamic equilibrium theory and continues to combine sound mathematical principles with economic applications. Concentrating on the probabilistic theory of continuous time arbitrage pricing of financial derivatives, including stochastic optimal control theory and optimal stopping theory, Arbitrage Theory in Continuous Time is designed for graduate students in economics and mathematics, and combines the necessary mathematical background with a solid economic focus. It includes a solved example for every new technique presented, contains numerous exercises, and suggests further reading in each chapter. All concepts and ideas are discussed, not only from a mathematics point of view, but with lots of intuitive economic arguments. In the substantially extended fourth edition Tomas Bjork has added completely new chapters on incomplete markets, treating such topics as the Esscher transform, the minimal martingale measure, f-divergences, optimal investment theory for incomplete markets, and good deal bounds. This edition includes an entirely new section presenting dynamic equilibrium theory, covering unit net supply endowments models and the Cox-Ingersoll-Ross equilibrium factor model. Providing two full treatments of arbitrage theory-the classical delta hedging approach and the modern martingale approach-this book is written so that these approaches can be studied independently of each other, thus providing the less mathematically-oriented reader with a self-contained introduction to arbitrage theory and equilibrium theory, while at the same time allowing the more advanced student to see the full theory in action. This textbook is a natural choice for graduate students and advanced undergraduates studying finance and an invaluable introduction to mathematical finance for mathematicians and professionals in the market. , > , Auflage: 4th edition, Erscheinungsjahr: 20191205, Produktform: Leinen, Autoren: Bjork, Tomas, Auflage: 20004, Auflage/Ausgabe: 4th edition, Seitenzahl/Blattzahl: 592, Fachschema: Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Stochastik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaft und Management~Anlagen und Wertpapiere~Finanzbuchhaltung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Stochastik, Text Sprache: eng, Seitenanzahl: XXI, Seitenanzahl: 561, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Verlag: Oxford University Press, Länge: 244, Breite: 164, Höhe: 43, Gewicht: 995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780199574742 9780199271269 9780198775188, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16253376,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Groß-Berlin - ein großer Wurf?Groß-Berlin - ein großer Wurf? , Das Groß-Berlin-Gesetz von 1920 schuf eine Metropolstruktur, die noch heute in vielen Bereichen ihre Gültigkeit besitzt und den Alltag von circa vier Millionen Menschen entscheidend prägt. Doch unter welchen Rahmenbedingungen kam Groß Berlin vor über 100 Jahren überhaupt zustande? Wer trieb die Metropolbildung an der Spree damals voran? Welche Wirkungen zeitigte diese auf den Alltag der Stadtgesellschaft sowie auf (über-)staatlicher Ebene? Der Band beleuchtet die Entwicklung Berlins zur Weltstadt Anfang des 20. Jahrhunderts, für die das Groß-Berlin-Gesetz wegweisend war, und setzt sie in synchrone und diachrone Beziehung zu Urbanisierungsprozessen innerhalb und außerhalb der Nationalstaatsgrenzen. Die hier versammelten Beiträge betrachten ein Schlüsselereignis der Berliner Stadtgeschichte aus kultur- und sozialgeschichtlicher Perspektive, um das Verständnis von Berlin als gewachsene (und wachsende) Metropole zu schärfen. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20240618, Produktform: Leinen, Redaktion: Fink, Stefanie~Gaida, Oliver~Olenik, Alexander~Schoenmakers, Christine, Seitenzahl/Blattzahl: 318, Abbildungen: 66 teils farb. Abbildungen, Keyword: 1920; Berlin; Gesellschaft; Großstadt; Metropolbildung; Metropole; Stadtgesellschaft; Urbanisierung; Urbanisierungsprozesse; Weltstadt, Fachschema: Berlin / Geschichte (bis 1945)~Stadtplanung, Fachkategorie: Gesellschaft und Kultur, allgemein~Stadt- und Gemeindeplanung, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 27, Gewicht: 1007, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Select Schiedsrichter Trikot schwarz XLSelect Schiedsrichter Trikot Unisex Produktdetails: Eigenschaften: Schiedsrichtertrikot mit zwei Brustaschen mit Klettverschluss Seperate Tasche Schreibuntensielien Atmungsaktive Mesh-Einsätze an den Seiten Material: 100% Polyester19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was passiert, wenn der Schiedsrichter beim Fußball den Ball im Spiel berührt?
Wenn der Schiedsrichter den Ball während des Spiels berührt, wird das Spiel normalerweise fortgesetzt, es sei denn, der Ball geht dadurch ins Tor oder es entsteht ein Vorteil für eine der Mannschaften. In diesem Fall wird das Spiel unterbrochen und mit einem Schiedsrichterball fortgesetzt. Der Schiedsrichter wird jedoch versuchen, den Ball so wenig wie möglich zu berühren und sich aus dem Spielgeschehen herauszuhalten. **
-
Was ist Arbitrage und wie wird diese Methode in der Finanzwelt angewendet?
Arbitrage ist die Praxis, von Preisunterschieden auf verschiedenen Märkten zu profitieren. In der Finanzwelt wird Arbitrage genutzt, um risikofreie Gewinne zu erzielen, indem Vermögenswerte zu einem niedrigeren Preis gekauft und zu einem höheren Preis verkauft werden. Diese Methode erfordert schnelle Reaktionen und eine genaue Analyse der Märkte. **
-
Was sind die Grundlagen der Arbitrage und wie können Investoren davon profitieren?
Arbitrage bezieht sich auf den gleichzeitigen Kauf und Verkauf eines Vermögenswerts auf verschiedenen Märkten, um von Preisunterschieden zu profitieren. Investoren können durch Arbitrage Gewinne erzielen, indem sie die Preisunterschiede ausnutzen, bevor sie sich ausgleichen. Die Grundlagen der Arbitrage umfassen die Identifizierung von Preisunterschieden, die schnelle Ausführung von Transaktionen und das Risikomanagement. **
-
Was sind die grundlegenden Prinzipien und Risiken der Arbitrage in der Finanzwelt?
Die grundlegenden Prinzipien der Arbitrage in der Finanzwelt sind die Ausnutzung von Preisunterschieden zwischen verschiedenen Märkten, um risikolose Gewinne zu erzielen. Die Risiken dabei sind unter anderem das Marktrisiko, das Liquiditätsrisiko und das Gegenparteirisiko. Arbitrageure müssen schnell handeln, um von den Preisunterschieden profitieren zu können, und sollten sich der potenziellen Risiken bewusst sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.